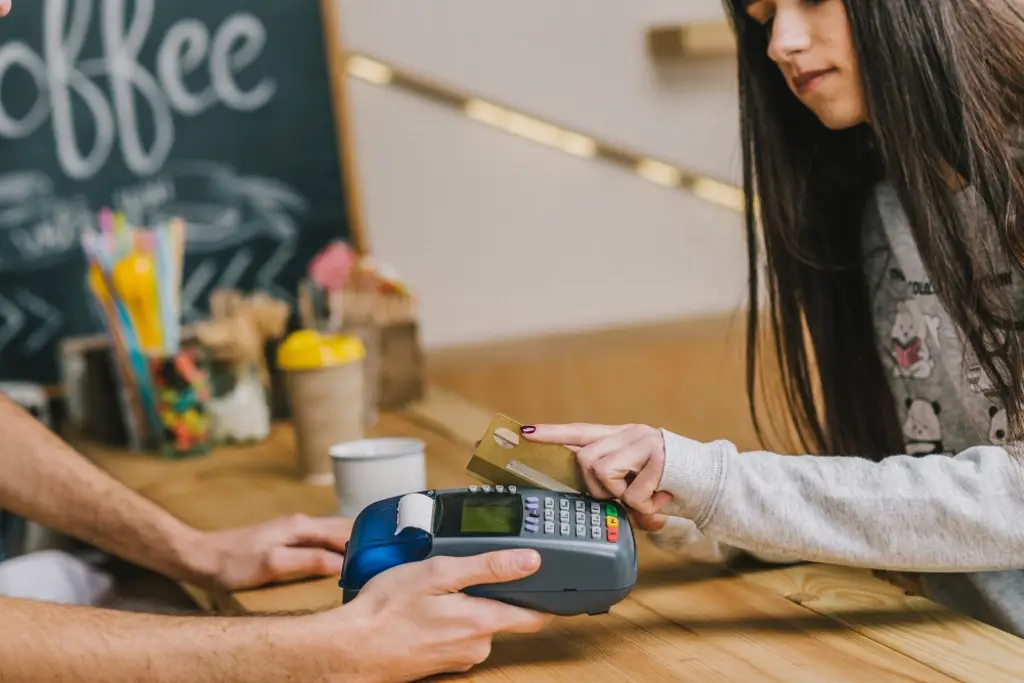
Imagina que es sábado por la tarde y entras a una tortillería, una papelería o un puesto de jugos del centro de Veracruz. Llevas el pedido en la mano, sacas la cartera y el dueño te dice, sin levantar la vista, que solo recibe efectivo. En la caja de al lado, otro comercio tiene la terminal sobre el mostrador y un letrero que invita a pagar con tarjeta. Dos mostradores, dos reglas, y detrás de cada una hay cuentas que el cliente casi nunca ve.
El efectivo tiene una ventaja que nadie discute: el dinero llega completo y al instante. No hay intermediarios, no hay que esperar a que un depósito se acredite y no existe una cuota por cada venta. Para un negocio pequeño con márgenes ajustados, esa claridad pesa.
Los costos aparecen en otro lado. Hay que contar la caja, llevar el dinero al banco, cuidar el cambio y asumir el riesgo de un robo o de un billete falso. Ninguno de esos gastos se registra en una línea del estado de cuenta, así que se pierden de vista, pero existen. Un comerciante que cierra a las nueve de la noche con la caja llena también carga con la preocupación de dónde guardarla.
Aceptar tarjeta elimina buena parte de esas molestias. El dinero entra a una cuenta, queda un registro de cada venta y el cliente no necesita traer billetes. A cambio, el comercio paga una comisión por operación, y esa cifra varía según el tipo de tarjeta, el acuerdo con quien presta la terminal y el volumen de ventas. Quien quiera entender de dónde sale ese porcentaje puede leer sobre comisiones por cobro con tarjeta, donde se desglosan los conceptos que suelen sumarse en cada cobro.
Esa comisión se descuenta de cada venta, de modo que un negocio que trabaja con poca ganancia por producto debe decidir si la absorbe, si la reparte entre sus precios o si fija un monto mínimo de compra para pagar con tarjeta. Todas las salidas son legítimas, y ninguna es gratis para alguien. Conviene, eso sí, que el cliente sepa de antemano qué aplica en el local, porque un cargo adicional anunciado a última hora en la caja genera molestia y desconfianza.
Entre el billete y el plástico hay una tercera vía que ya forma parte de la vida diaria: la transferencia desde el teléfono y el pago mediante código QR. Para el comerciante pequeño suele resultar atractiva porque no exige comprar una terminal, y para el cliente significa pagar sin sacar la cartera. Requiere, sin embargo, buena señal de internet, una cuenta a nombre del negocio y la costumbre de confirmar que el dinero realmente llegó antes de entregar el producto.
En ciudades con humedad, tormentas y apagones ocasionales, como ocurre en buena parte de la costa del Golfo, un negocio que depende solo de pagos digitales debe tener un plan para el día en que la red falle. Por eso muchos mantienen una pequeña reserva de efectivo para cambio y para esos momentos.
Del lado de quien paga, la preferencia depende menos de la tecnología y más de la confianza y la costumbre. Hay quien prefiere el efectivo porque así controla cuánto gasta en el día. Otros eligen la tarjeta por la facilidad, por llevar un registro de sus compras o porque casi nunca traen billetes suficientes. Un comercio que acepta varias formas de pago amplía el número de personas que pueden comprarle sin pensarlo dos veces.
Un cliente que pudo pagar como quería suele volver. Quien se queda sin comprar por falta de opciones rara vez avisa. Por eso la forma de cobro también influye en la relación con la clientela, y quien busca clientes frecuentes encontrará que la facilidad de pago es solo una de las piezas, junto con el trato, los precios claros y la constancia en el servicio.
Si se ponen las opciones lado a lado, cada una resuelve un problema distinto. El efectivo ahorra comisiones y complica el manejo de la caja. La tarjeta ordena las cuentas y amplía el público, pero resta una parte de cada venta. La transferencia y el código QR ofrecen un camino intermedio, con la condición de contar con conexión y con una cuenta bien administrada.
Para decidir, un comerciante puede preguntarse qué proporción de sus clientes pide pagar con tarjeta, cuánto le deja cada venta después de gastos y cuántos clientes se le van cuando no puede cobrarles de la forma que traen. Las respuestas cambian de un negocio a otro: no es igual una abarrotera de barrio que una tienda de ropa o un restaurante con comida a domicilio.
Pasa algo parecido del lado del consumidor. Quien paga en efectivo no acumula deuda, y quien paga con tarjeta debe vigilar fechas de corte y saldos. Cada quien elige según sus hábitos, y un diario de servicio solo puede ordenar los elementos para que esa elección sea informada.
Quien vende decide entre ahorrarse la comisión y ganar clientes que pagan con tarjeta, y lo más sensato suele ser aceptar más de una forma de pago si el margen lo permite.
Quien paga, por su parte, elige lo que le da control y comodidad, y agradece que las reglas de cobro estén claras antes de llegar a la caja.
IMAGEN DE PORTADA: Vía magnific.com