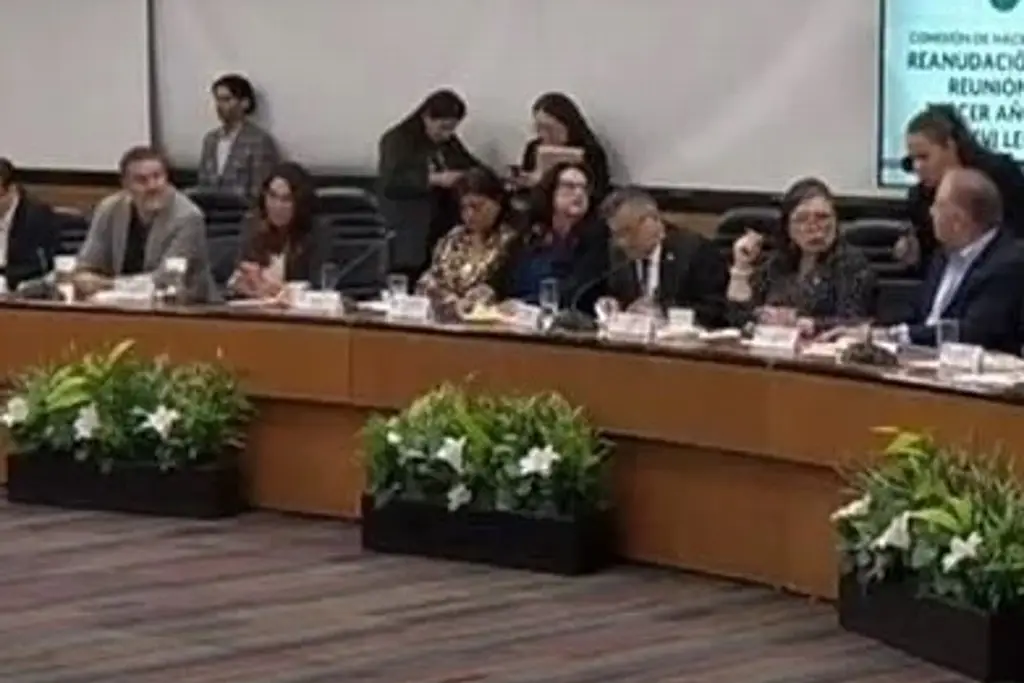
La Comisión de Hacienda de la Cámara de Diputados aprobó modificaciones a la Ley del Impuesto sobre la Renta (ISR) que establecen nuevos límites a las deducciones fiscales de las empresas y a la aplicación de pérdidas de ejercicios anteriores.
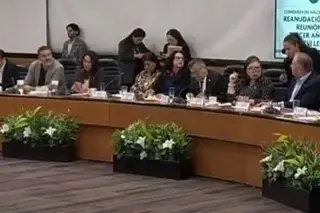
El dictamen fue avalado el lunes 12 de octubre de 2026 con 26 votos a favor de Morena y sus aliados, y nueve en contra de la oposición. Entre los cambios también se contempla reducir el límite para deducir intereses y ampliar el umbral de ingresos para tributar en el Régimen Simplificado de Confianza (Resico).
Uno de los puntos centrales de la propuesta establece nuevas restricciones a las deducciones de las personas morales con ingresos superiores a 50 millones de pesos anuales.
De acuerdo con el dictamen aprobado en comisión, cuando las deducciones de estas empresas igualen o superen sus ingresos, podrán deducir hasta el 96.67 por ciento. Si sus deducciones son inferiores a sus ingresos, el límite será de 99 por ciento.
La reforma también contempla cambios en el tratamiento de las pérdidas fiscales y los intereses:
Pérdidas fiscales: las correspondientes a ejercicios anteriores solo podrán aplicarse hasta por el 50 por ciento de la utilidad de cada año. En contraste, el plazo para utilizarlas aumentaría de 10 a 20 años.
Deducción de intereses: el límite para deducir intereses netos respecto de la utilidad fiscal ajustada bajaría de 30 a 20 por ciento.
Régimen Simplificado de Confianza: el umbral de ingresos anuales para tributar bajo este régimen aumentaría de 3.5 a 5 millones de pesos.
Durante la discusión, legisladores de oposición cuestionaron las restricciones a las deducciones y advirtieron que podrían incrementar la carga fiscal de empresas, incluso cuando tengan gastos reales y comprobables.
La diputada del PAN, Verónica Herrera, señaló que las medidas podrían elevar la utilidad fiscal de las compañías y, con ello, aumentar el monto del ISR que deben pagar. También advirtió que una menor capacidad de deducción podría reducir los recursos disponibles para cubrir nóminas, proveedores, maquinaria e inversiones.
Sobre el límite a la deducción de intereses, Herrera sostuvo que las empresas que recurren a financiamiento para operar o invertir podrían terminar pagando más impuestos, aun cuando sus obligaciones financieras sean legítimas.
Por su parte, el diputado del PRI, Emilio Suárez, criticó el enfoque de la reforma y alertó sobre posibles efectos en la inversión y en la capacidad de endeudamiento de las compañías.
El legislador también cuestionó las restricciones para aplicar pérdidas fiscales de ejercicios anteriores y señaló que podrían aumentar la presión sobre los contribuyentes que ya cumplen con sus obligaciones tributarias.
De acuerdo con lo expuesto durante el debate, se estima que las limitaciones a las deducciones podrían representar ingresos por alrededor de 160 mil millones de pesos. Sin embargo, legisladores de oposición señalaron que las modificaciones podrían afectar la liquidez y las decisiones de inversión de algunas empresas.
Aunque la ampliación del límite de ingresos para tributar en el Resico fue reconocida por integrantes de la oposición, estos reprocharon que no se atendieran las preocupaciones planteadas por representantes empresariales, cámaras y comerciantes durante las mesas de trabajo convocadas por la Comisión de Hacienda.
La aprobación corresponde a la etapa de comisiones de la Cámara de Diputados. La información proporcionada no precisa el resultado de una eventual votación posterior en el pleno ni la publicación definitiva de las modificaciones en el Diario Oficial de la Federación.