La reducción del uso de efectivo y el impulso de los pagos digitales forman parte de una tendencia que avanza en distintos países, pero en México el tema también abre un debate sobre privacidad, inclusión financiera y la capacidad de mantener la economía funcionando cuando fallan la electricidad o el internet.
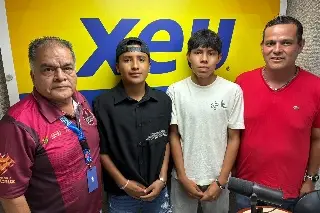
El economista Guillermo Barba explicó que la discusión tomó relevancia a partir de la propuesta de Ley de Economía Digital, presentada junto con el paquete económico, y señaló que uno de sus objetivos es reducir el uso de efectivo en determinados sectores.
De acuerdo con el especialista, la digitalización de los pagos tiene ventajas relacionadas con el combate a delitos financieros y la recaudación, aunque también implica riesgos para los ciudadanos.
Uno de los principales argumentos a favor de los pagos digitales es que las operaciones dejan un registro que puede ser rastreado por las instituciones financieras y las autoridades correspondientes.
Barba señaló que esto puede facilitar la detección y seguimiento de delitos como lavado de dinero y otras operaciones financieras ilícitas.
Otro de los posibles beneficios es que una mayor cantidad de transacciones registradas puede facilitar el cumplimiento de obligaciones fiscales y, con ello, ampliar la recaudación.
La digitalización también permite realizar pagos y transferencias sin necesidad de portar dinero en efectivo, además de facilitar operaciones a distancia y reducir el manejo físico de billetes y monedas.
Uno de los principales puntos de preocupación señalados por Barba es la pérdida de privacidad.
Cuando una persona paga con tarjeta o realiza una transferencia, queda un registro de la operación. Esto permite conocer datos como el monto, el establecimiento o destinatario y el momento en que se realizó el pago.
En ese sentido, el economista consideró que reducir drásticamente el efectivo puede significar que los ciudadanos tengan menos margen para realizar operaciones sin dejar un registro digital.
Barba puso como ejemplo a Suiza, donde, según explicó, se ha defendido el derecho de las personas a continuar utilizando dinero en efectivo, bajo la consideración de que ambas modalidades pueden coexistir.
Otro de los riesgos de depender exclusivamente de los pagos digitales es la posibilidad de que una falla tecnológica interrumpa las operaciones.
El economista planteó el escenario de un apagón o una falla en los servicios de internet: si un establecimiento únicamente acepta tarjetas o transferencias, los consumidores podrían quedarse sin una alternativa inmediata para pagar.
Por ello, consideró necesario que cualquier estrategia de digitalización contemple mecanismos alternativos para mantener las operaciones económicas cuando no existan condiciones para realizar pagos electrónicos.
Barba puso en duda que México pueda convertirse en una economía completamente digital en el corto plazo debido al elevado uso de efectivo, particularmente en operaciones de bajo monto.
De acuerdo con el dato que citó durante la entrevista, más de 80 por ciento de las transacciones menores a 500 pesos se realizan en efectivo. El objetivo gubernamental sería reducir esa proporción hacia 2030.
El economista también señaló que existe una contradicción entre el objetivo de disminuir el efectivo y algunas condiciones que, desde su perspectiva, dificultan que éste regrese al sistema bancario.
Mencionó como ejemplo los controles aplicados a determinados depósitos en efectivo, que pueden generar reportes o requerir identificación dependiendo del monto y de las reglas aplicables.
La informalidad representa otro desafío para una economía predominantemente digital.
Barba señaló que el efectivo tiene una presencia importante en las actividades económicas informales, por lo que reducir su utilización requeriría considerar las condiciones en las que operan millones de personas y pequeños negocios.
El economista sostuvo que, mientras exista un amplio sector informal, será complicado que el país abandone de manera generalizada el dinero físico.
En este escenario, la discusión no se limita a decidir entre efectivo o tarjeta, sino a determinar hasta qué punto debe avanzar la digitalización de los pagos, cómo proteger la privacidad de los usuarios y qué alternativas deben existir cuando una operación electrónica no sea posible.
Para Barba, ambos sistemas pueden coexistir: los pagos digitales pueden contribuir al combate de delitos financieros y facilitar operaciones, pero el efectivo puede funcionar como una alternativa cuando no hay conectividad y como una herramienta para preservar cierto grado de privacidad en las transacciones.